
日前,特朗普签了一份公告,对进口无人机及零部件征10%到100%的从价关税。依据是《1962年贸易扩展法》第232条款,理由还是那个词——“国家安全”。
从2018年7月把无人机纳入301关税体系算起,到2025年12月FCC把所有外国制造无人机列入受管制清单,再到这次232关税落地。8年了,一套组合动作反复打,目标就一个:把中国无人机挡在美国市场外面。
问题是,挡得住吗?
25公斤只是个幌子,真正的靶子是行业应用机
消息出来之后,大多数评论都盯着一个数——25公斤。按这个标准推演,结论好像很顺:美国这是在堵消费级无人机。但把白宫的公告原文翻出来看,原文写的是“某种尺寸,或具备某类能力的无人机”。之后才点明起飞重量超25公斤或带热成像的。关键是,公告用的是“包括”。
一个词,性质全变了。划的不是重量线,是能力线。
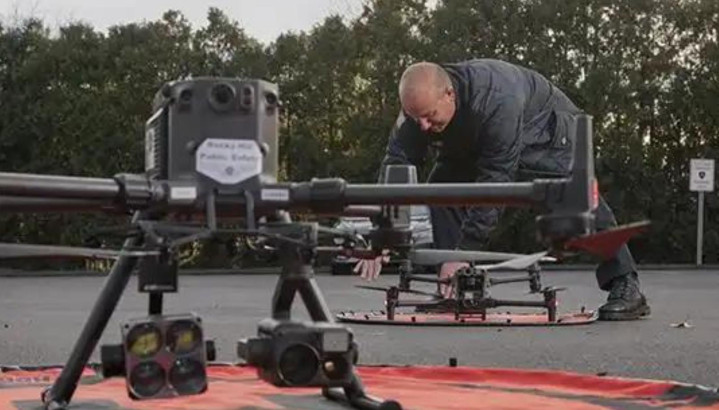
按这个并列条件重新圈一圈,会发现要被征100%的恰恰是重型农业植保机、工业测绘机,以及轻型但带热感的电力巡检、消防安防、应急救援机型。不带热成像的纯航拍消费机,关税反而只有25%。
被精准圈住的,是中国产业链附加值最高、美方替代能力最弱的那一段——行业应用机。
对出口企业来说,这意味着以前那套应对方案废了。过去面对规格类门槛,办法是往下调参数——减重、降配、拆分构型。这次行不通,因为热成像是并列条件,不是补充说明。把一台25千克的巡检机减到24千克,只要热感载荷还在,照样面对100%的税率。
这不是贸易壁垒,这是产业政策。壁垒的目的是把对方挡在外面,产业政策的目的是给自己人争取时间。判断这轮关税的实际杀伤力,不能只看税率数字,要看那四类零部件的美国本土产能什么时候能起来。在那之前,100%的关税实际由美国买方承担。
白宫公告里还专门点出了四类产品:电机、电子调速器、锂离子电池和停靠站。同时授权商务部长建制造业回流投资机制。一手加税一手建回流机制,这不是贸易摩擦的做法,是产业政策的标准打法。
美国有无人机公司,但没有无人机产业链
美国不是没有自己的无人机企业,那为什么这么多年还是没把产业做起来?
因为无人机产业的竞争,早就不是单点技术的竞争了。在深圳,一个研发团队两小时车程内能找到电机、电子调速器、云台增稳器、高密度锂电池的最优供应商。这种垂直一体化的成本优势,让中国产品能以美国公司三分之一的价格实现更高频次的迭代。
美国有无人机公司,却没有形成足以支撑大规模商业化的完整产业链。
一架无人机的竞争,看起来是飞机之间的竞争,背后实际上是电机、电池、飞控、PCB、摄像头、通信模块,以及大量供应商共同组成的产业体系。美国企业可以在本土完成设计甚至总装,但关键零部件仍然依赖海外供应链。FAA在报告中承认了这一点:即便美国企业开始在国内进行无人机总装,电池、电机、飞控、PCB等关键零部件仍大量依赖中国供应链。
另外,美国这次不光针对中国。欧盟、日本、韩国、瑞士的无人机最高征15%,英国10%。但低税率有条件——硬件、软件与技术基本源于上述经济体及美国本土。换句话说,原产地纯度构成了关税档位的另一重判定维度。
这意味着什么?意味着把中国零部件运到第三国组装再出口美国,照样可能面临100%的关税。
美国联邦航空管理局的数据显示,2025年美国进口无人机超过5.6万架,同比下降近75%。其中小型无人机约占四分之三,中国大陆、中国香港和中国台湾合计占到约67%。大疆在2025年仍占据美国商业无人机市场70%的份额。
美国确实已经大幅压缩了中国无人机直接进入美国市场的数量,但中国供应链并没有消失,只是从马来西亚转向中国台湾、越南、韩国等地重新分布。
美国基层部门为什么离不开中国无人机?纽约市消防局无人机小组出任务时,会携带多架不同功能的大疆无人机。对美国中西部一个普通的县级消防部门来说,起售价约2000美元的大疆Mavic系列热成像无人机,是其预算范围内唯一买得起的消防侦测工具。美国本土品牌Skydio的产品价格要高出三到五倍,性能还未必比得上。
如果加上100%的关税,同样的无人机价格翻倍到4000美元。美国联邦储备银行官员的分析显示,近90%的关税经济负担由美国企业和消费者承担。
中方反制:精准卡位,不搞全面断供
就在特朗普签这份公告的8天前,8月5日,中国商务部发布了2026年第34号公告:对列入出口管制清单的无人机及其关键零部件、相关技术对美出口,逐案从严审核,不适用许可便利措施。
没有采取全面禁运,措施高度克制。核心指向防范相关物资被挪作军用,政策效果不是直接冲击贸易总量,而是通过每笔订单的审批不确定性,迫使美方采购方囤货增库,承担交付延迟与涨价风险。
这套操作精准卡住了FCC监管覆盖不到的盲区。FCC的设备授权制度仅能覆盖整机以及部分零部件,超过16千瓦的航空发动机、部分不含无线功能的任务载荷、改装部件以及相关技术,可能无需获得FCC授权。而这些东西正好在中国管制清单内。更关键的是管制覆盖了相关技术,即便美国企业可以更换整机供应商,相关产品的实际参数、生产工艺、系统调试能力、规模化制造经验,短期内根本补不上。
此外,中方的措施还与稀土管制形成了配合。稀土两用物项管理已对高端军工导弹、蜂群无人机生产形成约束,此次无人机管制进一步封堵了军工无人机、油动导弹等环节的供应链。总体来看,中方措施精准可控,不追求全面断供,而是以不确定性抬高美方供应链替换的时间与资金成本,同时保留正常民用贸易空间。
中国商务部表态也很清楚:若美方继续加码,中方将进一步反制。

最坏的结果,美国自己扛得住吗
特朗普这次出手,税率顶格到了100%。但关税的杀伤力从来不只看税率数字,要看替代方案存不存在。如果美国本土有成熟的产能,高关税确实能把市场腾出来给自己人。可现状是,美国连电机、电池、飞控这些关键零部件都依赖中国供应链。加税加得再高,东西还是得从中国买,无非是贵了而已。贵出来的部分,买单的是美国自己的农民、消防员、警察。
公告给了180天的缓冲期给不特别敏感的零部件。180天够干什么?够建一个电池厂?够搭一条电机生产线?不够。产业链的转移和重建,是以年为单位的工程。180天过去,该依赖的还是依赖,该缺的还是缺。
这不是第一次对中国无人机出手,也不会是最后一次。从2018年到现在,美国对无人机领域的限制措施已经启动了好几轮。但每一轮下来,中国无人机在全球市场的份额不降反升,美国本土产业的短板反而暴露得更彻底。
无人机这件事,考验的是谁的工业体系更完整、谁的供应链更扎实、谁的迭代速度更快。在这方面,美国用行政手段补不了产业短板,用关税壁垒换不来制造能力。最坏的结果已经摆出来了——顶格出手,100%的税率。但接下来承受代价的,恐怕不是被瞄准的那个方向。
配资行情提示:文章来自网络,不代表本站观点。